


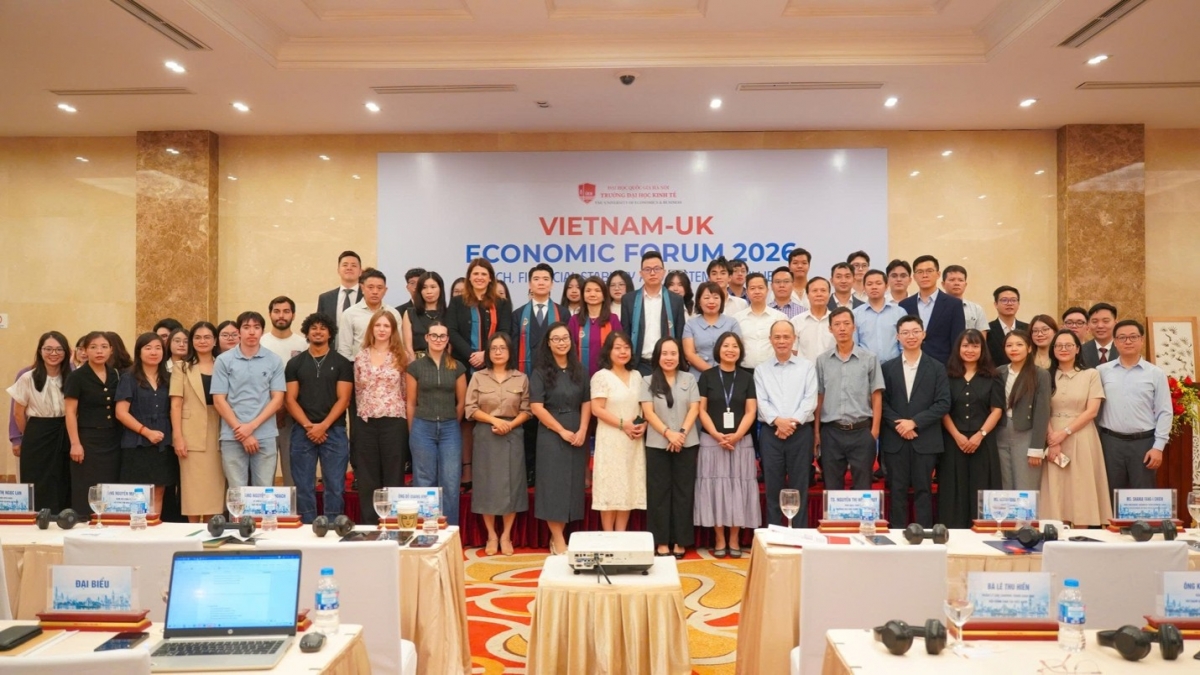
Với chủ đề “Công nghệ tài chính, ổn định tài chính và khả năng chống chịu hệ thống”, Diễn đàn Kinh tế Việt – Anh 2026 do Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội phối hợp với Hội Hữu nghị Việt – Anh và các đối tác tổ chức, tập trung thảo luận những cơ hội và thách thức trong quá trình chuyển đổi số lĩnh vực tài chính.
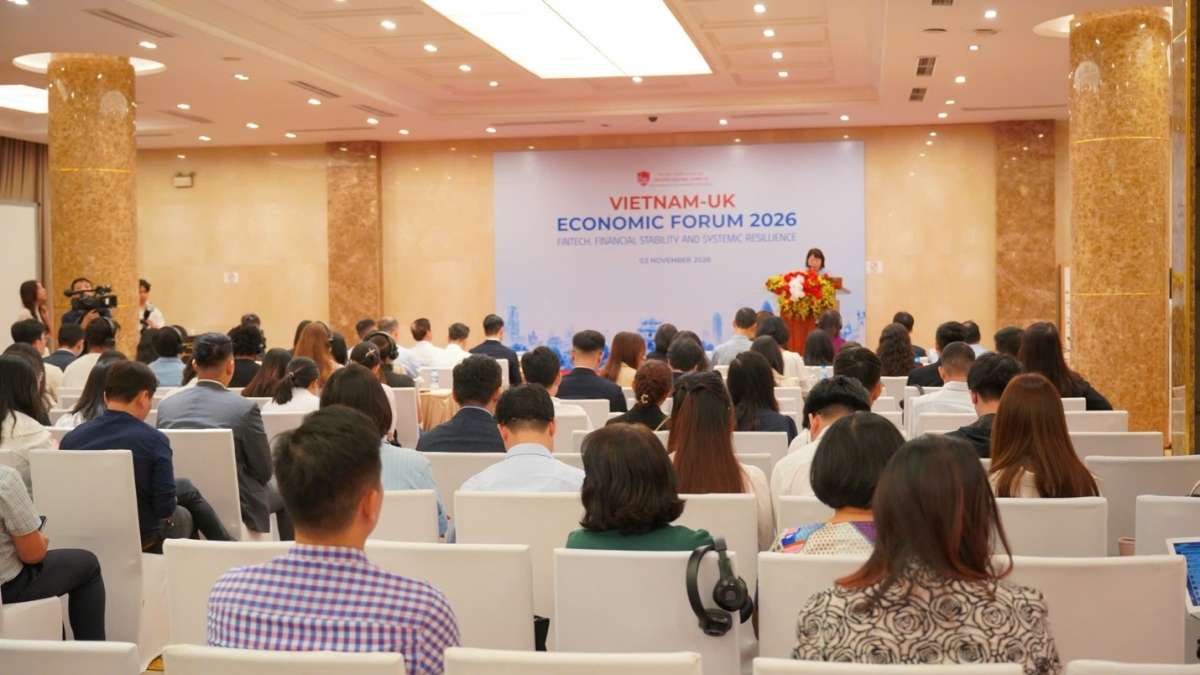
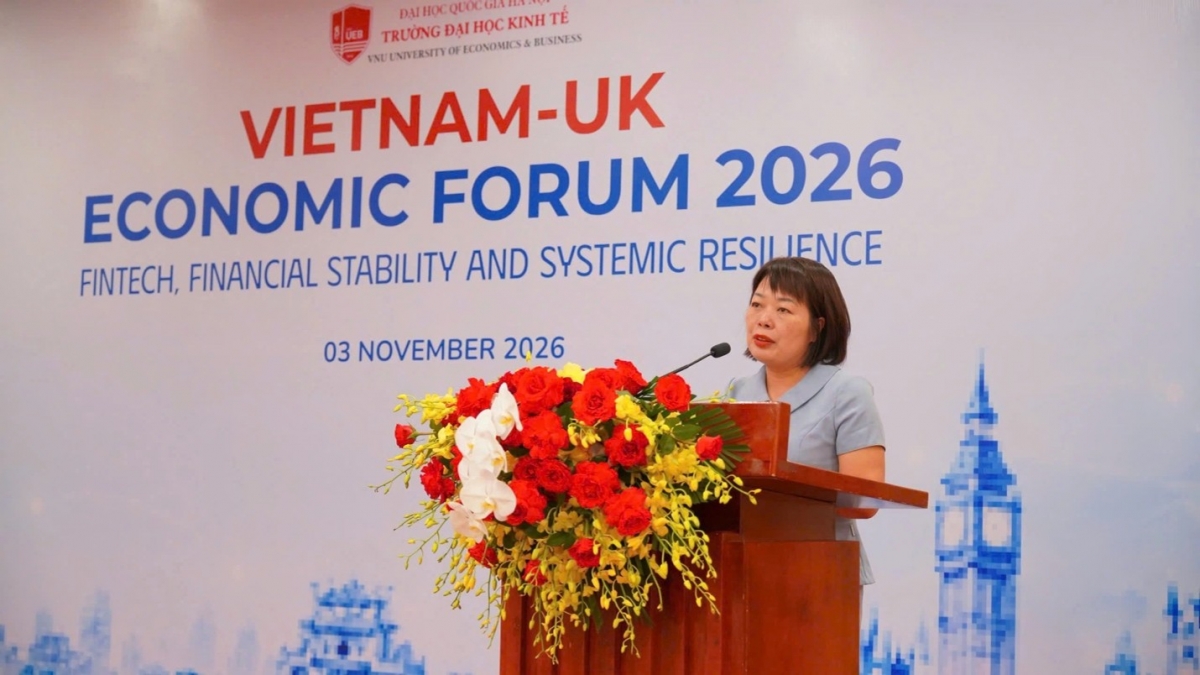
Theo các chuyên gia, sự phát triển của công nghệ tài chính đang làm thay đổi mạnh mẽ phương thức cung cấp dịch vụ ngân hàng, thanh toán và quản lý tài sản. Tuy nhiên, mức độ kết nối ngày càng cao giữa các tổ chức tài chính và nền tảng công nghệ cũng làm gia tăng nguy cơ mất an toàn dữ liệu, gián đoạn dịch vụ và lan truyền rủi ro trong toàn hệ thống. TS. Nguyễn Thị Hồng Thuý, Phó Hiệu trưởng Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội nhấn mạnh, đổi mới công nghệ phải gắn với quản trị rủi ro và khả năng thích ứng của hệ thống tài chính.
“Một hệ thống tài chính muốn duy trì khả năng cạnh tranh phải không ngừng đổi mới. Những đổi mới chỉ có thể tạo ra giá trị lâu dài nếu đi cùng với quản trị rủi ro hiệu quả, một khuôn khổ thể chế thích hợp. Theo tôi, có ba chuyển dịch quan trọng đang định hình tương lai của lĩnh vực tài chính. Thứ nhất, chúng ta đang chuyển từ số hóa giao dịch sang chuyển đổi toàn diện mô hình tài chính. Thứ hai, chúng ta đang chuyển từ quản trị từng loại rủi ro riêng lẻ sang xây dựng khả năng chống chịu của toàn hệ thống. Thứ ba, chúng ta đang chuyển từ quản lý đổi mới sang kiến tạo một hệ sinh thái đổi mới có trách nhiệm. Một hệ thống pháp lý quá cứng nhắc có thể làm chậm đổi mới.”
Một trong những vấn đề được quan tâm tại diễn đàn là chuyển từ số hóa hoạt động ngân hàng sang xây dựng hệ thống tài chính có khả năng chống chịu trước các rủi ro công nghệ. Điều này đòi hỏi các tổ chức tín dụng không chỉ đầu tư hạ tầng số, phát triển sản phẩm mới mà còn phải nâng cao năng lực bảo mật, quản trị dữ liệu và duy trì hoạt động khi xảy ra sự cố.
Cùng với yêu cầu nâng cao năng lực của các tổ chức tài chính, diễn đàn cũng đề cập đến việc hoàn thiện hành lang pháp lý cho những mô hình mới như ngân hàng mở, tài sản số và ứng dụng trí tuệ nhân tạo. Trong đó, cơ chế thử nghiệm có kiểm soát được xem là một giải pháp quan trọng, giúp tạo không gian cho đổi mới sáng tạo, đồng thời nhận diện và kiểm soát những rủi ro có thể phát sinh./.
Bình luận